Cas réels
Des cas réels, mesurés au centime sur des dossiers en production : chiffres transposés, situations exactes.
Famille 1
La DSN déclare des valeurs fausses
Une reprise DSN seule les importe en silence. Le croisement les prouve fausses.
La tranche 2 déclarée était le salaire brut entier
Contexte. Un établissement d'une dizaine de salariés, plusieurs années d'historique. Aucune rémunération n'approche le plafond de la Sécurité sociale : le maximum observé en reste à 60 %. La retraite complémentaire se cotise en tranche 1, sur la totalité du brut.
Ce que déclare la DSN. Une base de cotisation tranche 2, chaque mois, pour chaque salarié, et cette valeur est le salaire brut entier du mois, recopié tel quel. Quarante-cinq déclarations mensuelles au total.
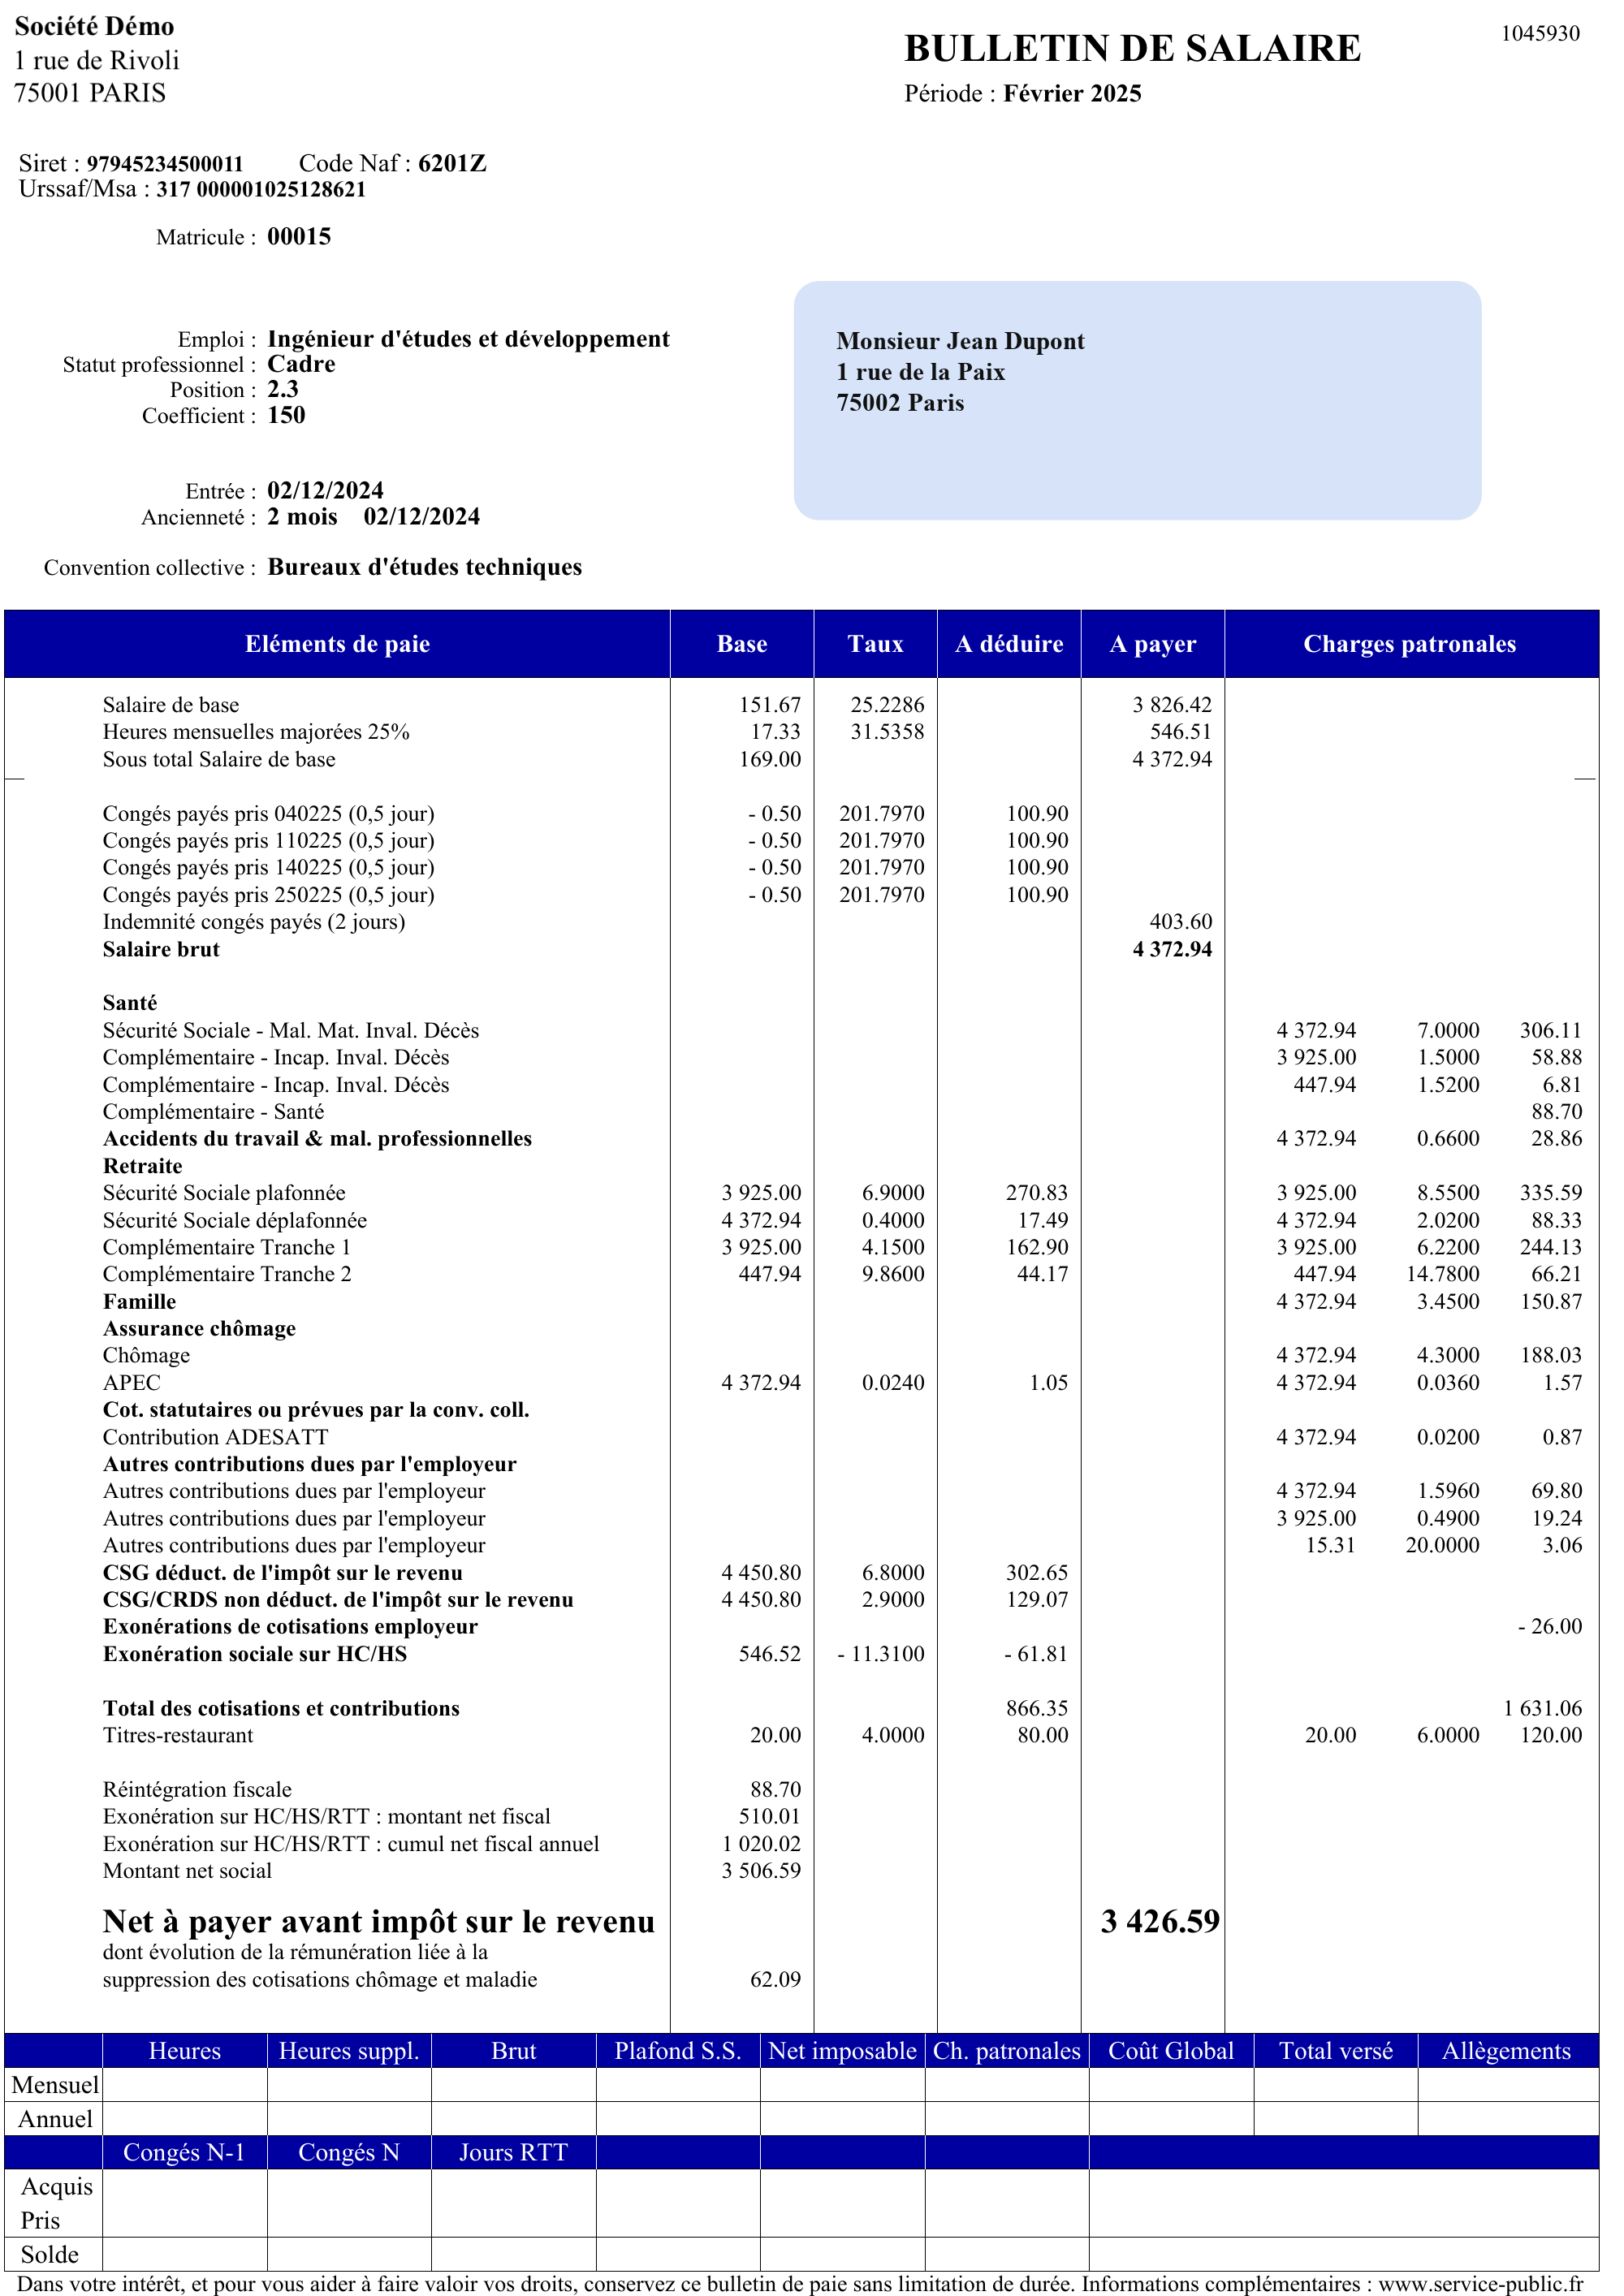
Ce qu'imprime le bulletin. Le plafond appliqué, un brut entièrement sous ce plafond, et aucune ligne de tranche 2, nulle part, jamais.
Ce qu'une reprise DSN seule aurait produit. 45 bases de tranche 2 fabriquées entrent dans l'historique ; cumuls de tranches, cotisations et régularisations progressives de plafond faux en aval.
Ce que le croisement a établi. Brut < plafond : l'arithmétique interdit la tranche 2. Les 45 valeurs ont été tranchées à zéro, une à une, chacune justifiée par le bulletin du mois.
La série. Sur un deuxième dossier, la même rubrique portait la base de tranche 1 recopiée ; sur un troisième, le brut entier à nouveau. Trois dossiers sans lien entre eux : ce n'est pas un cas isolé, c'est une rubrique à surveiller, et le croisement est le seul filet.
La carte de l'assistant de résolution sur un autre dossier, ici pour un salarié au-dessus du plafond : le diagnostic, la preuve chiffrée, et la correction proposée période par période.
La page de réconciliation : les champs passés en revue onglet par onglet, la pièce en regard. Un clic sur la valeur du bulletin ouvre la page exacte, la ligne entourée.
Famille 2
La DSN ne porte pas la donnée
Le plafond appliqué, les compteurs de congés, les éléments variables : des données que la norme ne déclare pas, et que la reprise doit pourtant porter. Le bulletin, lui, les imprime.
Le plafond appliqué n'existe presque jamais en DSN
Contexte. Temps partiel, embauches et sorties en cours de mois : le plafond de Sécurité sociale appliqué est proratisé, et tout le découpage des tranches en dépend.
Ce que déclare la DSN. Presque jamais ce plafond. Sur près de 1 800 plafonds mensuels suivis sur un portefeuille entier, à peine une soixantaine sont déclarés.
Ce qu'imprime le bulletin. Le plafond appliqué, chaque mois : 4 005 € à temps plein, 1 848,42 € pour 70 heures, 267 € pour deux jours travaillés.
Ce qu'une reprise DSN seule aurait produit. Sans plafond proratisé, les tranches du premier mois de paie dans le nouveau logiciel partent fausses pour tout salarié à temps partiel ou entré en cours de mois.
Ce que le croisement a établi. Le plafond lu sur le bulletin alimente la reprise. Les rares fois où la DSN le déclare aussi, les deux valeurs se confrontent, comme pour tout champ.
Le plafond, proratisé certains mois, lu sur chaque bulletin ; la colonne DSN reste vide.
Famille 3
La DSN est juste, encore faut-il savoir la lire
La DSN a souvent raison. Le cas d'école, puis quatre pièges plus courants, tous observés en production.
Le brut doublé pendant dix mois
Contexte. Une paie parfaitement ordinaire : un salarié, 2 150 € de brut en mars 2025, imprimés sur le bulletin.
Ce que déclare la DSN. Ce brut de mars s'écrit en six morceaux, répartis sur quatre fichiers et treize mois :
| Fichier | Mouvement | Lecture |
|---|---|---|
| DSN de mars 2025 | +2 150 € | la paie de mars |
| DSN d'avril 2025 | +2 150 € | un annule-et-remplace |
| −2 150 € | sans effet | |
| DSN de juin 2025 | +2 150 € | la paie de mars, re-déclarée en double |
| DSN d'avril 2026 | +2 150 € | la correction, un an plus tard |
| −4 300 € | le double retiré | |
| Somme de la pile | 2 150 € | exactement le bulletin |
Avril suit le même schéma : pendant dix mois, l'état déclaré de ces deux mois valait le double de la paie réelle.
Ce qu'imprime le bulletin. 2 150 € en mars, 2 150 € en avril, imprimés dès le premier jour, inchangés depuis.
Ce qu'une reprise DSN seule aurait produit. Lancée n'importe quand dans cette fenêtre de dix mois : un brut doublé sur deux mois, un cumul annuel gonflé d'autant. Lancée après : il faut rattacher chaque bloc de régularisation à son mois cible et sommer une pile déclarée dans le désordre sur treize mois.
Ce que le croisement a établi. Chaque correction est rattachée à son mois cible, datée de sa DSN d'origine ; l'assiette de cotisation portée par la même pile s'accorde des deux côtés : 2 150 €.
La leçon. La « vérité DSN » dépend du jour où on la lit. Le bulletin imprimait la bonne valeur dès le premier jour.
La paie du mois d'embauche est déclarée dans la DSN du mois suivant
Le piège. Un contrat démarre le 27 février : la paie de ces deux jours est absente de la DSN de février. Elle arrive dans celle de mars, datée du 27 au 28 février. Une reprise indexée par fichier mensuel perd le mois d'embauche, ou l'impute au mauvais mois.
La parade. Rattacher chaque montant à sa période déclarée, pas à son fichier ; le bulletin confirme chaque valeur.
Un mois, deux bulletins : la valeur du mois est une somme
Le piège. Contrats courts successifs chez le même employeur : deux bulletins le même mois. Une reprise « un bulletin par mois » ampute la paie du mois.
La parade. La DSN déclare la somme des deux. Le croisement somme les bulletins du mois avant de comparer.
Une base de cotisation négative, parfaitement légitime
Le piège. −78,10 €, identiques sur le bulletin et dans la DSN : une régularisation de plafond sur le cumul depuis l'embauche. Un contrôle « base ≥ 0 » rejette une valeur juste.
La parade. Le taux appliqué à cette base redonne la retenue imprimée sur le bulletin. La valeur entre telle quelle.
La DSN suivante re-déclare le passé, à zéro
Le piège. La DSN d'un mois re-déclare les sous-périodes du mois précédent, à zéro. Un agrégateur « la dernière déclaration gagne » écrase un mois juste avec des zéros.
La parade. Chaque valeur reste datée de sa DSN d'origine ; une re-déclaration à zéro ne remplace pas une valeur portée.
Famille 4
Ce qu'aucune source seule ne montre, et savoir ne pas alerter
Sur un dossier de huit salariés : près de 1 700 valeurs suivies, croisées champ par champ et mois par mois. Une cinquantaine ont mérité une décision ; tout le reste concorde.
L'écart d'un centième d'heure
Le cas. Un centième d'heure sépare les deux sources sur la durée du mois :
- Bulletin : 151,68 h
- DSN : 151,67 h
La ligne de salaire, elle, se vérifie au centime : 151,67 h × 13,12 € = 1 989,91 €.
Le verdict. Écart d'arrondi sans aucun effet en paie : classé comme tel, aucune alerte. Un contrôle utile est un contrôle qui ne noie pas.
0,19 € d'écart constant : un vrai désaccord, pas du bruit
Le cas. Le montant de la cotisation évolue chaque mois ; l'écart entre bulletin et DSN reste exactement 0,19 €.
- 12,45 € au bulletin, 12,26 € en DSN
- Le mois suivant : 12,41 € contre 12,22 €
Ni un arrondi ni une erreur de lecture : une composante est comptée d'un seul côté.
Le verdict. Le désaccord est chiffré, documenté, laissé à l'arbitrage. L'outil ne force pas la concordance.
Robustesse au dossier incomplet
Un dossier n'arrive jamais complet. Rien ne distingue « pas de paie » de « fichier manquant » : l'outil révèle le trou, liste exactement ce qui manque, et reprend avec ce qui existe.
Cinq mois de paie sans aucune DSN au dossier
Contexte. Un établissement d'une trentaine de salariés. Pour cinq mois répartis sur une même année, aucune DSN au dossier transmis ; tous les autres mois ont la leur, qui déclare normalement les salariés.
Ce que déclare la DSN. Rien pour ces cinq mois. Et c'est précisément le piège : dans un import DSN, rien ne distingue « pas de paie ce mois-là » de « fichier absent du dossier ».
Ce qu'imprime le bulletin. La paie de ces cinq mois existe, un bulletin par salarié et par mois, et chaque valeur se vérifie ligne à ligne :
- 3 250 € × 6,90 % = 224,25 €
- 1 146,80 € × 0,75 % = 8,60 €
Ce qu'une reprise DSN seule aurait produit. Un historique amputé de cinq mois pour la vingtaine de salariés en poste sur ces mois, près de 180 valeurs rien que sur le salaire brut et l'assiette accidents du travail, sans aucun signal d'alerte.
Ce que le croisement a établi. Les bulletins révèlent le trou et portent les valeurs, contrôlées une à une ; la liste exacte des mois manquants est établie, prête à être transmise pour compléter le dossier.
L'échelle. Sur un autre dossier, plus petit, deux années entières sans aucune DSN au dossier, et les bulletins ont reconstitué l'historique, valeur par valeur.
L'assistant repère les mois sans déclaration et formule la demande à adresser au client.
Ces cas viennent de dossiers réels. Voyons le vôtre.
Une démo de 30 minutes, sur vos propres données si vous le souhaitez.
Demander une démo